Megérkezett az OTP Bank hivatalos válasza: ennyi jövedelem kell a személyi kölcsönhöz, és ennyit kell visszafizetni
Az OTP személyi kölcsön 2026-os feltételeiről közvetlenül a banktól kért tájékoztatást a PénzZóna.hu szerkesztősége. Az OTP Bank 2026. november 4-én érkezett hivatalos válaszában ismertette a minimálisan elvárt jövedelmet, a törlesztőrészleteket, a hitelfelvétel költségeit és a nyugdíjasokra vonatkozó szabályokat. Egy 3 millió forintos személyi kölcsön esetében a bank által közölt havi törlesztőrészlet 74 923 forint, ami öt év alatt közel 4,5 millió forintos visszafizetést jelent.
A személyi kölcsön sokak számára jelenthet megoldást váratlan kiadások, lakásfelújítás vagy nagyobb vásárlás esetén. A hitelfelvétel előtt azonban nemcsak azt érdemes megvizsgálni, hogy mekkora összeg igényelhető, hanem azt is, hogy a következő években mennyit kell összesen visszafizetni.
A PénzZóna.hu szerkesztősége ezért hat kérdéssel fordult az OTP Bankhoz. A pénzintézet Vállalati Kommunikációs Osztálya írásban válaszolt megkeresésünkre.
OTP személyi kölcsön 2026: ennyi a minimálisan elvárt jövedelem
Az OTP Bank tájékoztatása szerint a személyi kölcsön igényléséhez legalább havi nettó 214 000 forintos rendszeres, igazolható jövedelem szükséges.
A nyugdíjas igénylőknél a bank havi nettó 160 000 forintot meghaladó rendszeres jövedelmet jelölt meg.
A Minősített Fogyasztóbarát Személyi Hitel esetében magasabb a jövedelmi követelmény: a bank válasza szerint legalább havi nettó 400 000 forint szükséges.
Fontos, hogy a minimális jövedelmi feltétel teljesítése nem jelent automatikus hiteljóváhagyást. A bank az igénylő hitelképességét is megvizsgálja, így a meglévő tartozások és egyéb pénzügyi kötelezettségek is befolyásolhatják a döntést.
OTP személyi kölcsön 2026: hárommillió forintra ennyi a havi törlesztő
A PénzZóna.hu arra is rákérdezett, milyen feltételekkel érhető el egy 3 millió forintos személyi kölcsön 60 hónapos futamidő mellett.
Az OTP Bank az online kalkulátorában szereplő reprezentatív példára hivatkozva a következő adatokat közölte:
- Hitelösszeg: 3 000 000 Ft
- Futamidő: 60 hónap
- Éves fix kamat: 16,99%
- THM: 19,1%
- Havi törlesztőrészlet: 74 923 Ft
A bank hangsúlyozta, hogy a pontos feltételek az ügyfél jövedelmétől, hitelképességétől és az igénylés időpontjában érvényes kondícióktól függően eltérhetnek.
Kiszámoltuk: közel másfél millió forinttal többet fizethet vissza az ügyfél
A bank által közölt havi törlesztőrészlet alapján a PénzZóna.hu kiszámolta, mekkora összeget jelenthet a hitel teljes futamideje alatt a visszafizetés.
Ha az ügyfél 60 hónapon keresztül havi 74 923 forintot fizet, akkor a törlesztőrészletek összege:
74 923 × 60 = 4 495 380 forint.
Ez a felvett 3 millió forinthoz képest 1 495 380 forintos különbséget jelent.
Éves szinten a törlesztőrészletek összege 899 076 forint. Egy havi nettó 300 000 forintos jövedelemmel rendelkező igénylő esetében pedig a 74 923 forintos törlesztés a jövedelem megközelítőleg 25 százalékát tenné ki.
A számítás a bank által megadott havi törlesztőrészletből indul ki, és az esetleges külön díjakat nem tartalmazza. A tényleges teljes visszafizetendő összeget mindig a konkrét hitelajánlat alapján kell ellenőrizni.
Nem jár külön kedvezmény azért, mert az OTP-hez érkezik a fizetés
Megkérdeztük a bankot arról is, milyen kedvezmények járhatnak azoknak, akik rendszeres jövedelmüket az OTP Banknál vezetett számlára kapják.
Az OTP Bank válasza szerint nem biztosítanak külön kedvezményt a bankhoz érkező rendszeres jövedelem után.
Ugyanakkor a havi 400 000 forintot meghaladó jövedelemmel rendelkező ügyfelek jogosultak lehetnek a Minősített Fogyasztóbarát Személyi Hitel igénylésére, függetlenül attól, melyik bankhoz érkezik a jövedelmük.
A bank tájékoztatása szerint ennél a konstrukciónál az ügyleti kamat jelentősen kedvezőbb lehet.
Az OTP azt is közölte, hogy a Minősített Fogyasztóbarát Személyi Hitel 61 hónapos futamidő felett igényelhető, ezért a feltételei nem azonosak a bemutatott 60 hónapos személyikölcsön-példával.
Online igénylésnél nincs folyósítási díj
A hitelfelvétel egyszeri költségeiről is tájékoztatást kaptunk.
Az OTP Bank közlése szerint a hitelbírálat díjmentes. Online igénylés esetén a bank nem számít fel folyósítási díjat.
Bankfióki vagy telefonos igénylésnél ugyanakkor a folyósítási díj a jóváhagyott kölcsönösszeg 0,75 százaléka.
Egy 3 millió forintos hitelnél ez 22 500 forintot jelent.
Ezért az igénylés módja is befolyásolhatja a hitelfelvétel egyszeri költségeit.
Nyugdíjasok is kaphatnak személyi kölcsönt, de az életkor számít
A PénzZóna.hu külön kérdésben érdeklődött a nyugdíjas ügyfelek hitelfelvételi lehetőségeiről.
Az OTP Bank válasza szerint a nyugdíjasok is igényelhetnek személyi kölcsönt. A bank által ismertetett életkori feltétel alapján a kölcsön lejáratakor az ügyfél életkora főszabály szerint nem haladhatja meg a 75 évet.
Ha az ügyfél az igényléskor vagy a futamidő végén eléri a 75 éves életkort, a bank további biztosíték bevonásának lehetőségéről dönthet.
Ez azt jelenti, hogy az idősebb igénylők esetében különösen fontos lehet a választott futamidő és az egyedi hitelbírálat.
Személyi kölcsön vagy lakáshitel? Nem mindegy, mire kell a pénz
A személyi kölcsön és a lakáshitel eltérő feltételekkel működik. Míg a személyi kölcsön általában ingatlanfedezet nélkül igényelhető, a lakáshitelnél az ingatlan értéke és a rendelkezésre álló önerő is meghatározó.
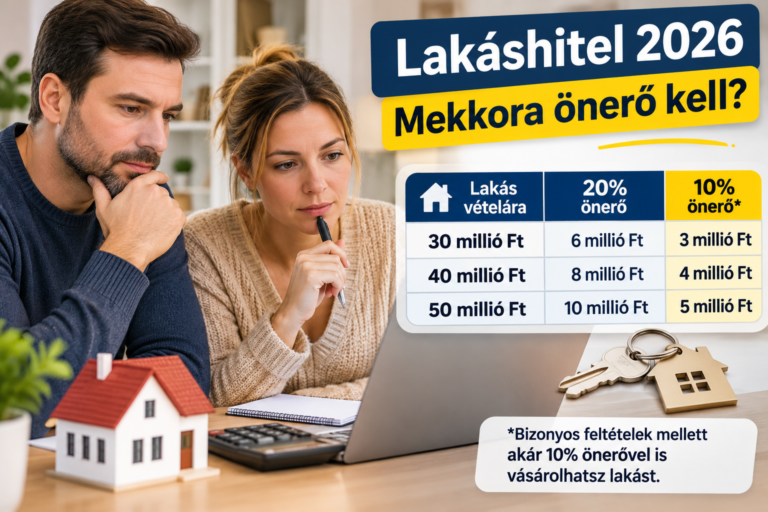
Azoknak, akik lakásvásárlást terveznek, érdemes előre kiszámítaniuk, mennyi saját megtakarításra lehet szükségük.
Korábbi cikkünkben részletesen bemutattuk, mennyi önerő kell 2026-ban egy 30, 40 vagy 50 millió forintos lakás megvásárlásához.
A finanszírozási lehetőségek összehasonlításakor a kamatok mellett a futamidőt, a havi terhelést és a teljes visszafizetendő összeget is figyelembe kell venni.
Változhatnak a kamatok? Az OTP nem adott előrejelzést
Utolsó kérdésünkben arra voltunk kíváncsiak, várható-e a közeljövőben változás a hiteligénylés feltételeiben vagy a kamatokban.
Az OTP Bank erre azt válaszolta, hogy a jövőbeni kondíciókkal kapcsolatban nem kíván előrejelzést adni.
A pénzintézet hangsúlyozta, hogy az aktuális feltételeket és kamatokat a mindenkor hatályos hirdetmények tartalmazzák.
Mit jelent mindez a hitelfelvételt tervezőknek?
Az OTP személyi kölcsön 2026-os feltételeiről kapott banki válasz alapján a hiteligényléshez legalább havi nettó 214 000 forintos igazolt jövedelem szükséges, míg a fogyasztóbarát konstrukcióhoz magasabb jövedelmi feltétel kapcsolódik.
A 3 millió forintos, 60 hónapos reprezentatív példában a havi törlesztőrészlet 74 923 forint, amelyből számolva a törlesztések teljes összege közel 4,5 millió forint.
A hitelfelvétel előtt ezért nemcsak azt érdemes mérlegelni, hogy belefér-e a havi törlesztőrészlet a családi költségvetésbe, hanem azt is, mennyibe kerül összesen a kölcsön.
Az aktuális kamatokról, díjakról és hiteligénylési feltételekről az OTP Bank hivatalos weboldalán tájékozódhatnak az érdeklődők.
Forrás: Az OTP Bank Vállalati Kommunikációs Osztályának 2026. november 4-én, a PénzZóna.hu szerkesztőségi megkeresésére küldött írásos válasza. A teljes visszafizetésre és az egyéb példákra vonatkozó számításokat a PénzZóna.hu készítette. A közölt banki adatok a válaszban szereplő feltételekre vonatkoznak, nem minősülnek személyre szabott hitelajánlatnak.
Jogi és szerkesztőségi nyilatkozat: A PénzZóna.hu cikkei tájékoztató jellegű, önálló szerkesztőségi feldolgozások, amelyek nyilvánosan elérhető információkon, hivatalos tájékoztatásokon, közvetlen megkereséseken és saját számításokon alapulhatnak. A közölt információk nem minősülnek személyre szabott pénzügyi, befektetési, hitelközvetítői, adózási vagy jogi tanácsadásnak. Az adatok, kamatok, árfolyamok és feltételek időközben változhatnak. Pénzügyi döntés előtt javasolt ellenőrizni az aktuális hivatalos feltételeket, és szükség esetén megfelelő szakemberhez fordulni.