Adószámos magánszemély: így adózhat, aki vállalkozás nélkül szeretne pénzt keresni
Az adószámos magánszemély 2026-ban is lehetőséget jelenthet azoknak, akik saját készítésű termékeket értékesítenének, alkalmi megbízásokat vállalnának vagy más önálló tevékenységből szeretnének bevételhez jutni. A szabályok azonban nem olyan egyszerűek, mint sokan gondolják: a 600 ezer forintos határ nem minden bevételre vonatkozik, az adószám kiváltása pedig önmagában nem mentesít az adó- és járulékfizetés alól.
Egyre többen keresnek kiegészítő jövedelmet Magyarországon. Van, aki kézműves termékeket készít, más magánórákat ad, grafikai munkát vállal vagy időnként megbízási díjat kap. Ilyenkor felmerül a kérdés: szükséges-e egyéni vállalkozást indítani, vagy elegendő az adószámos magánszemélyként történő tevékenység?
A válasz a tevékenység jellegétől, rendszerességétől és a vonatkozó jogszabályoktól függ. Az adószámos magánszemély nem külön vállalkozási forma, hanem olyan természetes személy, aki valamely tevékenységéhez adószámot kapott a Nemzeti Adó- és Vámhivataltól.
Adószámos magánszemély: mikor lehet szükség adószámra?
Adószámra többféle önálló tevékenység esetén szükség lehet. Ilyen lehet például a saját készítésű termékek értékesítése, bizonyos szolgáltatások nyújtása vagy egyes ingatlanhasznosítási tevékenységek.
Az adószám megszerzése azonban nem jelenti automatikusan azt, hogy az érintett minden tevékenységet egyéni vállalkozás nélkül folytathat.
Ha valaki folyamatosan, üzletszerűen értékesít vagy rendszeresen szolgáltatást nyújt, külön meg kell vizsgálni, hogy az adott tevékenységhez szükséges-e egyéni vállalkozói jogállás, más engedély vagy bejelentés.
Önmagában az, hogy valaki évente csak néhány alkalommal kap bevételt, még nem dönti el az adózási minősítést. A tevékenység tényleges körülményei számítanak.
Nem mindegy, hogy használt ruhát vagy saját készítésű ékszert adunk el
Sok félreértést okoz a 600 ezer forintos szabály. A NAV tájékoztatása szerint a saját, megunt ingóságok alkalmi, nem üzletszerű értékesítéséből származó, évi 600 ezer forintot meg nem haladó bevétel után főszabály szerint nem kell személyi jövedelemadót fizetni és bevallást készíteni.
Ha az ilyen értékesítés bevétele meghaladja a 600 ezer forintot, ki kell számítani a jövedelmet. Az ingóértékesítésre vonatkozó szabályok szerint a jövedelem 200 ezer forintig adómentes, az ezt meghaladó rész után pedig a megfelelő szabályok szerint személyi jövedelemadó keletkezhet.
Más helyzet, ha valaki kifejezetten eladásra készít termékeket, például ékszereket, dísztárgyakat vagy kerámiákat.
Az ilyen bevétel nem válik automatikusan adómentessé pusztán azért, mert éves összege nem éri el a 600 ezer forintot. A saját készítésű termékek értékesítésének adózási besorolását külön kell megvizsgálni.
Hogyan igényelhető adószám 2026-ban?
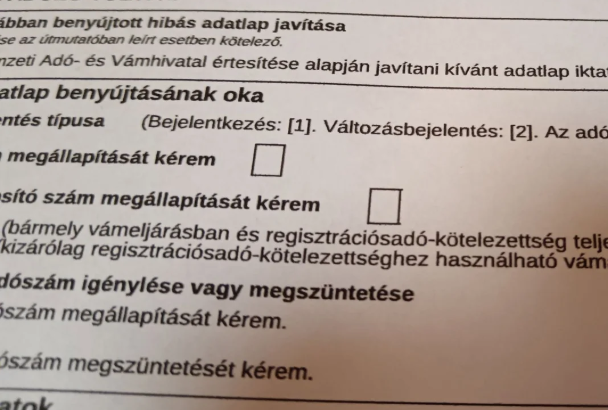
Az adószámos magánszemély az adóhatóságnál jelentkezhet be. A bejelentéshez a tevékenységnek megfelelő aktuális T101-es adatlap használható, és az ügyintézés a NAV elektronikus felületein is elérhető.
A bejelentés során meg kell adni a szükséges személyes adatokat, a végzett tevékenységet és az adózással kapcsolatos választásokat.
Érdemes már az indulás előtt ellenőrizni, hogy a tervezett tevékenységhez szükséges-e képesítés, hatósági engedély vagy egyéb nyilvántartásba vétel.
Az adószám kiadása ugyanis nem helyettesíti az adott tevékenységre vonatkozó egyéb jogszabályi feltételek teljesítését.
Alanyi adómentesség 2026-ban: már 20 millió forint az értékhatár
Az egyik legfontosabb változás, hogy 2026-ban az alanyi adómentesség választására jogosító éves értékhatár 20 millió forint.
Ez azt jelenti, hogy az erre jogosult adóalany a jogszabályi feltételek teljesülése esetén alanyi adómentességet választhat, és az ebbe a körbe tartozó belföldi ügyleteinél főszabály szerint nem számít fel áfát.
Fontos azonban, hogy az alanyi adómentesség nem személyijövedelemadó-mentesség. Attól, hogy valakinek nem kell áfát felszámítania, az önálló tevékenységéből származó jövedelme után még keletkezhet szja-, szocho- vagy járulékfizetési kötelezettsége.
Az értékhatár alkalmazásánál az adott évre vonatkozó feltételeket és az esetleges évközi kezdés szabályait is figyelembe kell venni.
Adószámos magánszemély adózása: hogyan számítható ki a jövedelem?
Az önálló tevékenységből származó bevétel és a jövedelem nem ugyanaz. A jövedelem megállapításánál az elismert költségeket is figyelembe lehet venni.
Az általános szabályok szerint két gyakori költségelszámolási lehetőség van.
1. Tízszázalékos költséghányad
Ennél a módszernél a bevétel 10 százaléka igazolás nélkül elszámolható költségként, a fennmaradó 90 százalék pedig jövedelemnek minősül.
Ha például valaki 100 000 forint bevételt szerez, a 10 százalékos költséghányad alkalmazásával 10 000 forint költséget és 90 000 forint jövedelmet számolhat el.
A módszer előnye, hogy a költséghányad igazolásához nincs szükség külön költségszámlákra. Ugyanakkor a választás az önálló tevékenységek költségelszámolására vonatkozó további szabályokkal is összefügg.
2. Tételes költségelszámolás
A másik lehetőség a jogszabály szerint elismert, ténylegesen felmerült és megfelelően igazolt költségek elszámolása.
Ilyen lehet például az adott tevékenységhez szükséges alapanyag, eszköz vagy más igazolt kiadás, amennyiben megfelel a költségelszámolás feltételeinek.
Ez a módszer különösen akkor lehet előnyös, ha a bevétel megszerzéséhez jelentős költségek kapcsolódnak.
Fontos, hogy a kifizető felé tett költségnyilatkozatra és az éves adóbevallásban elszámolható költségekre eltérő részletszabályok vonatkozhatnak.
Mennyi adót kell fizetni 100 ezer forint bevétel után?
Nézzünk egy egyszerű példát. Tegyük fel, hogy valaki 100 000 forint bevételt szerez önálló tevékenységből, és a 10 százalékos költséghányadot alkalmazza.
- Bevétel: 100 000 Ft
- Elszámolt költséghányad: 10 000 Ft
- Számított jövedelem: 90 000 Ft
- 15 százalékos szja: 13 500 Ft, ha nem érvényesíthető adókedvezmény
- 13 százalékos szocho: 11 700 Ft, ha a teljes jövedelem után ez az adó fizetendő
A példában a két adónem együttes összege 25 200 forint. Ez azonban nem minden esetben a magánszemély saját fizetési kötelezettsége, és nem is feltétlenül a teljes közteher.
A tényleges elszámolást befolyásolhatja többek között a kifizető személye, a biztosítási jogviszony létrejötte, az adókedvezmények alkalmazása és az, hogy kit terhel a szociális hozzájárulási adó.
Kell-e társadalombiztosítási járulékot fizetni?
Az adószámos magánszemélyeknél különösen fontos megvizsgálni, hogy az adott munkavégzés biztosítási jogviszonyt eredményez-e.
Bizonyos megbízási jogviszonyoknál a díjazás összege és a jogviszony jellege alapján társadalombiztosítási járulékfizetési kötelezettség is keletkezhet.
2026-ban a minimálbér havi összege 322 800 forint, amelynek 30 százaléka 96 840 forint. Ez az összeg a nem tartós megbízási jogviszonyok biztosítási kötelezettségének vizsgálatánál lehet fontos, az időarányos és egyéb szabályok figyelembevételével.
Ha biztosítási kötelezettség keletkezik, a társadalombiztosítási járulék mértéke 18,5 százalék lehet.
2026-tól a tartós megbízási jogviszonyokra külön szabályok is vonatkoznak, ezért nem elegendő kizárólag a bevétel összegéből kiindulni.
Az sem helyes általánosítás, hogy a heti 36 órás munkaviszonnyal rendelkezők automatikusan mentesülnek minden további közteher alól.
Ki fizeti be az adót: a megrendelő vagy a magánszemély?
Az adó megállapításának és befizetésének módja attól is függ, hogy a bevétel kifizetőtől vagy nem kifizetőnek minősülő személytől származik.
Ha például egy magyar cég fizet megbízási díjat, főszabály szerint a kifizető állapítja meg és vonja le az adóelőleget. A biztosítási és járulékkötelezettségeket szintén a jogviszony alapján kell elbírálni.
A szociális hozzájárulási adót kifizetőtől származó önálló tevékenységi jövedelemnél főszabály szerint a kifizető fizeti meg, nem pedig a magánszemély díjából vonják le.
Ha viszont a bevétel nem kifizetőtől, például egy magánszemély vevőtől származik, az adóelőleg és az esetleges szociális hozzájárulási adó megállapítása és befizetése a magánszemély feladata lehet.
Az önálló tevékenységhez kapcsolódó adóelőleg-fizetés általános határideje az érintett negyedévet követő hónap 12. napja, a törvényi kivételek figyelembevételével.
Számlaadás és nyilvántartás: ezekre is figyelni kell
Az adószámos magánszemélynek az adott ügyletre vonatkozó számla- vagy nyugtaadási szabályokat is be kell tartania.
Az, hogy számlát vagy nyugtát kell kiállítani, a tevékenységtől, a vevőtől, a fizetés módjától és más körülményektől is függhet.
A számlákra vonatkozó online adatszolgáltatási kötelezettség nem azonos a nyugták kezelésével. A kézi számlák adatait is jelenteni kell, ha az ügyletre az Online Számla rendszer szabályai vonatkoznak.
Emellett fontos a bevételek és az elszámolható költségek megfelelő nyilvántartása. A pontos kötelezettségek az alkalmazott adózási és bizonylatolási szabályoktól függenek.
Éves szja-bevallás: a NAV tervezetét is ellenőrizni kell
Az önálló tevékenységből származó jövedelmet az éves személyijövedelemadó-bevallásban is megfelelően szerepeltetni kell.
A NAV által készített bevallási tervezet nem feltétlenül tartalmaz minden olyan bevételt és költséget, amelyet az adószámos magánszemélynek figyelembe kell vennie.
Ezért a tervezetet célszerű ellenőrizni és szükség esetén kiegészíteni. A 2026-os adóévről szóló szja-bevallás általános határideje 2027. május 20.
Megéri adószámos magánszemélyként dolgozni?
Az adószámos magánszemélyként végzett tevékenység bizonyos élethelyzetekben egyszerűbb megoldást jelenthet, mint egy egyéni vállalkozás működtetése.
Ugyanakkor nem minden alkalmi bevételhez szükséges adószám, és nem minden rendszeres tevékenység végezhető jogszerűen ebben a formában.
A döntés előtt három kérdést mindenképpen érdemes tisztázni: milyen tevékenységről van szó, kitől érkezik a bevétel, és milyen adó-, járulék- vagy egyéb kötelezettségek kapcsolódnak hozzá.
A legfontosabb tanulság, hogy az adószám nem jelent automatikus adómentességet, a 600 ezer forintos szabály nem alkalmazható minden értékesítésre, és az alanyi áfamentesség sem helyettesíti a személyi jövedelemadó szabályait.
Aki rendszeresen szeretne pénzt keresni saját termékekkel vagy szolgáltatásokkal, annak érdemes már a tevékenység megkezdése előtt ellenőriznie a NAV aktuális tájékoztatóit, és szükség esetén könyvelő vagy adótanácsadó segítségét kérnie.
A cikk a 2026-ban alkalmazandó általános adózási szabályokat ismerteti. Az egyedi adókötelezettségeket a konkrét tevékenység, jogviszony és személyes körülmények alapján kell megállapítani.
Kiemelt fotó:PénzZóna.hu
Jogi és szerkesztőségi nyilatkozat: A PénzZóna.hu cikkei tájékoztató jellegű, önálló szerkesztőségi feldolgozások, amelyek nyilvánosan elérhető információkon, hivatalos tájékoztatásokon, közvetlen megkereséseken és saját számításokon alapulhatnak. A közölt információk nem minősülnek személyre szabott pénzügyi, befektetési, hitelközvetítői, adózási vagy jogi tanácsadásnak. Az adatok, kamatok, árfolyamok és feltételek időközben változhatnak. Pénzügyi döntés előtt javasolt ellenőrizni az aktuális hivatalos feltételeket, és szükség esetén megfelelő szakemberhez fordulni.