Lakáshitel 2026: ennyi önerő kell egy 30, 40 vagy 50 milliós lakáshoz – sokan nem számolnak ezzel a kiadással
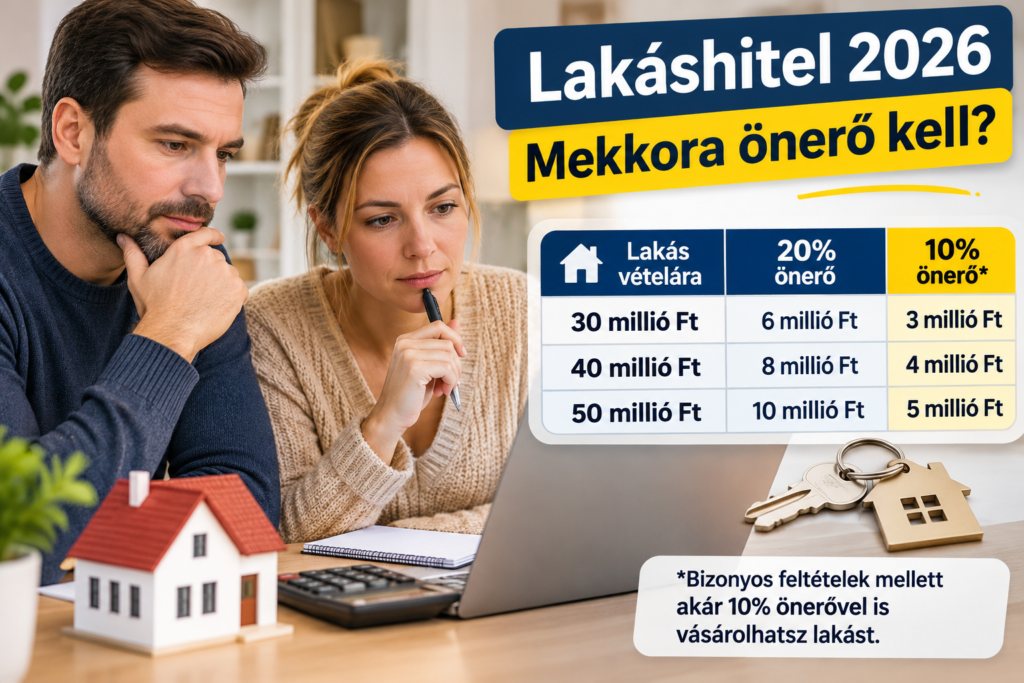
Lakáshitel 2026: egy 30 millió forintos lakás megvásárlásához alapesetben 6 millió, egy 40 milliós ingatlanhoz 8 millió, egy 50 milliós otthonhoz pedig 10 millió forint önerőre lehet szükség. Bizonyos feltételek mellett azonban ennek akár a fele is elegendő lehet. Megmutatjuk, mennyi saját pénzzel érdemes számolni, és milyen kiadásokra kell még felkészülni.
A saját otthon megvásárlása sok család számára az egyik legnagyobb pénzügyi döntés. Hiába sikerül megtalálni a megfelelő lakást, a vételárnak általában csak egy részét lehet banki hitelből kifizetni. A fennmaradó összeget a vevőnek kell előteremtenie.
A 2026-ban érvényes szabályok szerint a forintalapú lakáshiteleknél főszabályként az ingatlan bank által megállapított forgalmi értékének legfeljebb 80 százaléka finanszírozható hitelből. Ez a gyakorlatban legalább 20 százalékos önerőt jelenthet.
Lakáshitel 2026: mennyi önerő kell 30, 40 vagy 50 millió forinthoz?
A szükséges saját megtakarítás nagysága elsősorban a megvásárolni kívánt ingatlan értékétől függ. Ha a bank a vételárral megegyező forgalmi értéket állapít meg, a következő összegekkel lehet számolni.
| Lakás vételára | 20% önerő | 10% önerő |
|---|---|---|
| 30 millió Ft | 6 millió Ft | 3 millió Ft |
| 40 millió Ft | 8 millió Ft | 4 millió Ft |
| 50 millió Ft | 10 millió Ft | 5 millió Ft |
A táblázatból jól látszik, mekkora különbséget jelenthet a kedvezményes, 10 százalékos önerő lehetősége. Egy 50 millió forintos ingatlannál például 5 millió forinttal kevesebb saját pénz is elegendő lehet a vételár finanszírozásához.
Fontos azonban, hogy a 10 százalékos önerő nem jár automatikusan, és a bank a jogszabályi minimumnál magasabb saját forrást is kérhet.
Lakáshitel 2026: kik vásárolhatnak 10 százalék önerővel?
A Magyar Nemzeti Bank szabályai alapján az első lakásukat megszerzők bizonyos feltételekkel akár 90 százalékos hitelfinanszírozást is kaphatnak.
Ennek egyik fontos feltétele, hogy az igénylőnek jelenleg ne legyen, és korábban se legyen legalább 50 százalékos tulajdoni hányada lakóingatlanban. Ha a hitelben adóstárs is szerepel, neki is meg kell felelnie az előírásoknak. Egyes, jogszabályon alapuló haszonélvezeti joggal terhelt ingatlanok kivételt jelenthetnek.
A kedvezményes önerőhöz 2025 szeptemberétől már nem kapcsolódik a korábbi 41 éves életkori korlátozás. Így idősebb első lakásvásárlók is megfelelhetnek a feltételeknek.
Energiahatékony ingatlanok vásárlásánál vagy építésénél szintén alkalmazhatók kedvezőbb finanszírozási szabályok, ha az ingatlan teljesíti a meghatározott energetikai követelményeket.
Hiába van meg az önerő, a bank még kérhet több pénzt
Van egy részlet, amelyre sok lakásvásárló csak a hitelügyintézés során figyel fel: a bank nem feltétlenül a meghirdetett vételárból indul ki.
Az ingatlan értékét külön értékbecslés során állapítják meg. Ha a bank alacsonyabb forgalmi értéket határoz meg, mint amennyiért a vevő megállapodott az eladóval, a szükséges önerő is magasabb lehet.
Vegyünk egy egyszerű példát. Egy család 40 millió forintért vásárolna lakást, és 8 millió forint megtakarítással rendelkezik. Úgy számolnak, hogy a fennmaradó 32 millió forintot lakáshitelből fizetik ki. Csakhogy a bank értékbecslője az ingatlant mindössze 37 millió forintra értékeli. Ebben az esetben a 80 százalékos finanszírozási korlát alapján legfeljebb 29,6 millió forint hitel fér bele, vagyis már 10,4 millió forint saját pénzre lenne szükség. A családnak így további 2,4 millió forintot kellene előteremtenie, ha a bank nem fogad el más megoldást.
A lakáshitel 2026-os igénylésénél ezért érdemes még az adásvételi szerződés véglegesítése előtt tájékozódni a banki feltételekről és a várható hitelösszegről.
Nem csak az önerőre kell félretenni
A lakásvásárlás teljes költsége jóval magasabb lehet annál, mint amit az ingatlan vételára alapján elsőre kiszámolunk.
A visszterhes vagyonátruházási illeték általános mértéke 4 százalék. Ez egy 30 millió forintos lakásnál 1,2 millió, egy 40 milliósnál 1,6 millió, egy 50 millió forintos ingatlannál pedig 2 millió forintot jelenthet, ha nem alkalmazható mentesség vagy kedvezmény.
Ehhez jöhet még az ügyvédi munkadíj, a földhivatali ügyintézés, az értékbecslés, a közjegyző és a költözés költsége. Egyes banki díjakat akciósan elengedhetnek vagy visszatéríthetnek, de erre nem szabad előzetes ellenőrzés nélkül számítani.
Éppen ezért nem célszerű az összes megtakarítást az önerőre fordítani. Egy váratlan kiadás, kisebb felújítás vagy háztartási gép cseréje már a beköltözés után komoly anyagi terhet jelenthet.
Lakáshitel 2026: mekkora fizetés kell a hitelfelvételhez?
A megfelelő önerő önmagában nem elegendő a hitelfelvételhez. A bank azt is megvizsgálja, hogy az igénylő igazolt jövedelméből biztonságosan fizethető-e a havi törlesztőrészlet.
2026. január 1-jétől a jövedelemarányos törlesztőrészlet-mutató, vagyis a JTM egyik fontos jövedelmi határa 800 ezer forintra emelkedett.
Legalább 10 évre rögzített kamatozású vagy végig fix forintlakáshitel esetén a 800 ezer forint alatti havi nettó jövedelem főszabály szerint legfeljebb 50 százalékban terhelhető hiteltörlesztéssel. Legalább 800 ezer forintos jövedelemnél a felső határ 60 százalék lehet.
Ez azt jelenti, hogy havi nettó 400 ezer forintos fizetésnél az összes figyelembe veendő hiteltörlesztés jogszabályi felső határa általában 200 ezer forint lehet, ha a választott lakáshitel legalább 10 évre rögzített kamatozású.
Ez azonban nem jelenti azt, hogy a bank feltétlenül ekkora törlesztést engedélyez. A megélhetési költségek, a meglévő hitelek, az eltartottak száma és a bank saját hitelbírálati szabályai is számítanak.
Érdemes a teljes megtakarítást lakásvásárlásra költeni?
Sokan éveken át gyűjtenek az első lakásukra. Lemondanak a nyaralásról, halogatják az autócserét, és minden hónapban félretesznek valamennyit. Amikor végre összejön a szükséges önerő, érthető, hogy minél hamarabb szeretnének beköltözni a saját otthonukba. Ilyenkor azonban könnyű megfeledkezni arról, hogy a lakás megvásárlása után is maradnak kiadások. Egy elromló kazán, egy beázás vagy akár néhány hónapnyi jövedelemkiesés is komoly gondot okozhat, ha egyetlen forint tartalék sem marad.
Éppen ezért a lakásvásárlásnál nem feltétlenül az a legjobb döntés, ha valaki a lehető legnagyobb hitelt veszi fel. Érdemes előre végiggondolni, mennyi pénz marad a családi kasszában a törlesztőrészlet, a rezsi és a mindennapi kiadások után. Egy valamivel kisebb lakás vagy alacsonyabb hitelösszeg hosszabb távon sokkal nyugodtabb pénzügyi helyzetet teremthet.
Mire figyeljünk a lakáshitel igénylése előtt?
A lakáshitel 2026-os feltételei alapján a legfontosabb, hogy a vásárló ne kizárólag a szükséges önerő összegéből induljon ki.
Érdemes több bank ajánlatát összehasonlítani, ellenőrizni a teljes hiteldíjmutatót (THM), a kamat rögzítésének időtartamát és a teljes visszafizetendő összeget.
Az is sokat számíthat, hogy az igénylő jogosult-e valamilyen államilag támogatott lakáshitelre, illetve a megvásárolni kívánt ingatlan megfelel-e az adott konstrukció feltételeinek.
Összességében egy 30 millió forintos lakáshoz alapesetben 6 millió, egy 40 millióshoz 8 millió, egy 50 milliós ingatlanhoz pedig 10 millió forint önerővel érdemes számolni. A kedvezményes feltételeket teljesítő vásárlóknál ezek az összegek akár megfeleződhetnek, de a banki értékbecslés, a jövedelem és a járulékos költségek miatt ennél több saját pénzre is szükség lehet.