Havi 30 ezer forint is észrevétlenül eltűnhet a családi kasszából – így találhatod meg a felesleges kiadásokat
A felesleges havi kiadások sok család költségvetésében szinte észrevétlenül halmozódnak fel. Egy ritkán használt előfizetés, néhány apró vásárlás vagy egy drágább bankszámla önmagában nem feltétlenül tűnik jelentősnek. Ha azonban ezeket összeadjuk, akár havi több tízezer forint is elmehet olyan dolgokra, amelyekről könnyen lemondhatnánk. Mutatunk egy egyszerű módszert, amellyel bárki átnézheti a saját kiadásait.
Sokan csak a nagyobb tételekre figyelnek, amikor megpróbálnak takarékoskodni. A lakhatás, az élelmiszer és a rezsi valóban jelentős kiadást jelent, de a kisebb, rendszeresen ismétlődő költségek összességében szintén komoly összeget tehetnek ki.
A pénzügyi tudatosság nem feltétlenül azt jelenti, hogy minden örömről le kell mondani. Sokkal inkább arról szól, hogy pontosan tudjuk, mire költünk, és eldönthetjük, melyik kiadás éri meg számunkra.
Felesleges havi kiadások: hová tűnhet el a pénz?
A rendszeres költségek egyik sajátossága, hogy idővel megszokottá válnak. Egy automatikusan levont előfizetési díjat például könnyű figyelmen kívül hagyni, különösen akkor, ha az összeg viszonylag alacsony.
Hasonló a helyzet az apróbb vásárlásokkal is. Egy munka előtt megvett kávé vagy egy napközbeni péksütemény önmagában nem feltétlenül jelent problémát, de a rendszeres költés havi szinten már jól látható lehet.
Fontos különbséget tenni a valóban felesleges és a tudatosan vállalt kiadások között. Ha valaki rendszeresen használ egy szolgáltatást, és az számára értéket jelent, annak megtartása teljesen indokolt lehet.
Ennyit jelenthetnek az apró kiadások egyetlen hónap alatt
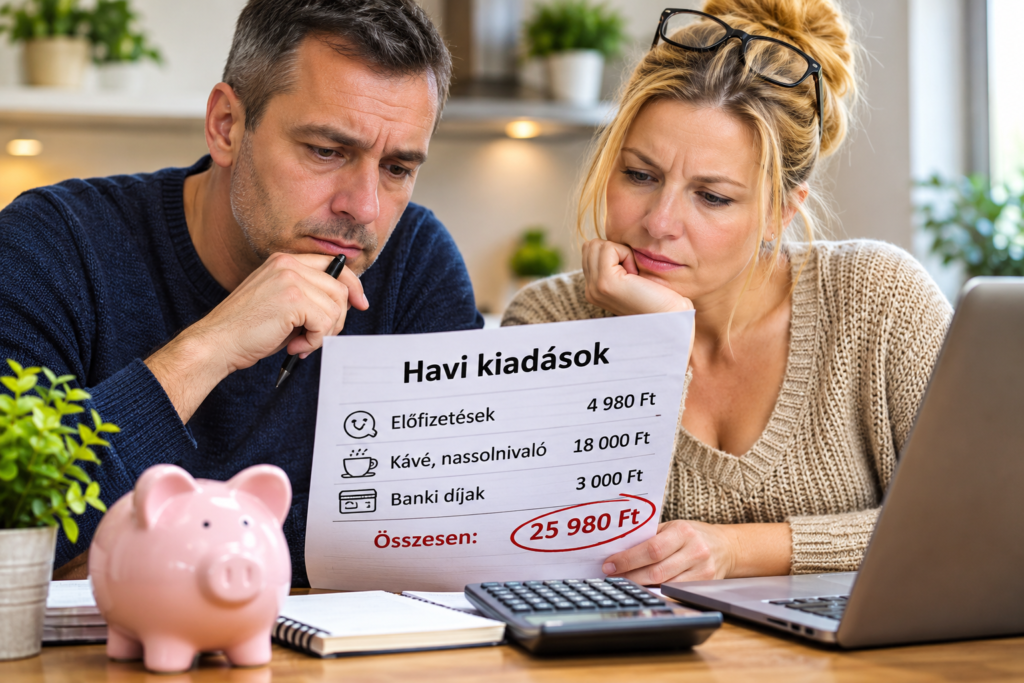
Nézzünk egy kitalált, de életszerű példát. Egy háztartásban a következő kiadások merülnek fel:
- Ritkán használt streaming-előfizetés: havi 2990 forint.
- Feleslegesen megtartott második előfizetés: havi 1990 forint.
- Hetente három alkalommal vásárolt 700 forintos kávé: négyhetes időszakban 8400 forint.
- Hetente két alkalommal vásárolt 1200 forintos péksütemény vagy nassolnivaló: négyhetes időszakban 9600 forint.
- Elkerülhető banki vagy egyéb szolgáltatási díjak: havi 3000 forint.
A felsorolt kiadások összege egy négyhetes időszakban 25 980 forint. Ez nem országos átlag, hanem szemléltető számítás. A tényleges megtakarítás attól függ, hogy az adott háztartásnak milyen költségei vannak, és ezek közül melyeket szeretné csökkenteni.
Ha valaki havonta 25 980 forintot valóban félre tud tenni, az egy év alatt 311 760 forint megtakarítást jelenthet, kamatok és hozamok nélkül számolva.
Ez is érdekelhet:Ennyit fogyaszt egy villanytűzhely egy ebéd elkészítésekor – forintban is megmutatjuk
Hogyan találhatjuk meg a felesleges havi kiadásokat?
Az első lépés a költések áttekintése. Ehhez nem feltétlenül szükséges külön pénzügyi alkalmazás vagy bonyolult táblázat.
Érdemes elővenni az elmúlt 30 nap bankszámlatörténetét, és mellé feljegyezni a készpénzes vásárlásokat is. Ezután a kiadásokat három csoportba lehet sorolni.
- Alapvető kiadások: lakhatás, közüzemi számlák, alapvető élelmiszerek, szükséges közlekedés és gyógyszerek.
- Fontos, de módosítható kiadások: telefon-előfizetés, internet, egyes biztosítások és rendszeres szolgáltatások.
- Szabadon választható kiadások: szórakozás, extra előfizetések, impulzusvásárlások és egyéb kényelmi költések.
Ez a felosztás segít abban, hogy a takarékoskodás ne a legfontosabb szükségletek rovására történjen.
Az előfizetések ellenőrzése néhány perc alatt megtérülhet
Az automatikusan megújuló szolgáltatások külön figyelmet érdemelnek. Egy előfizetés könnyen aktív maradhat akkor is, amikor már alig használjuk.
Érdemes ellenőrizni a streaming-szolgáltatásokat, a felhőalapú tárhelyeket, a mobilalkalmazások fizetős csomagjait és az egyéb rendszeres tagságokat.
Nem feltétlenül kell minden szolgáltatást megszüntetni. Előfordulhat, hogy elegendő egy olcsóbb csomagra váltani, vagy időszakosan szüneteltetni egy előfizetést.
A lemondás előtt azonban mindig célszerű megnézni a szerződési feltételeket, különösen akkor, ha hűségidő vagy kedvezményhez kötött vállalás kapcsolódik a szolgáltatáshoz.
A bankszámla költségein is érdemes elgondolkodni
A banki díjak sok esetben több kisebb tételből állnak össze. Számlavezetési díj, bankkártyadíj, átutalási költség vagy készpénzfelvételi díj is megjelenhet a havi kimutatásban.
Érdemes ellenőrizni, hogy a jelenlegi számlacsomag megfelel-e a tényleges bankolási szokásoknak. Más feltételek lehetnek kedvezőek annak, aki rendszeresen utal, és mások annak, aki elsősorban bankkártyával fizet.
A bankszámlacsomagok összehasonlításakor nemcsak a havi alapdíjat kell nézni, hanem az éves összköltséget, a kedvezmények feltételeit és az esetleges egyszeri díjakat is.
Mi történik, ha havonta 10, 20 vagy 30 ezer forintot sikerül félretenni?
Már kisebb rendszeres megtakarításokból is számottevő összeg gyűlhet össze. Az alábbi példák kizárólag a félretett pénz összegét mutatják, hozam és infláció figyelembevétele nélkül.
| Havi megtakarítás | 1 év alatt | 3 év alatt |
|---|---|---|
| 10 000 Ft | 120 000 Ft | 360 000 Ft |
| 20 000 Ft | 240 000 Ft | 720 000 Ft |
| 30 000 Ft | 360 000 Ft | 1 080 000 Ft |
A táblázatból jól látható, hogy a rendszeresség legalább olyan fontos lehet, mint a kezdeti összeg. A tényleges vásárlóerőt ugyanakkor az infláció csökkentheti, ezért hosszabb távon a megtakarított pénz megfelelő elhelyezését is érdemes átgondolni.
Miért lehet fontosabb a vésztartalék, mint egy újabb vásárlás?
A megtakarítás egyik legfontosabb célja a váratlan kiadások kezelése. Egy elromló háztartási gép, sürgős autójavítás vagy átmeneti jövedelemkiesés könnyen felboríthatja a családi költségvetést.
Vésztartalék nélkül egy váratlan helyzetben előfordulhat, hogy valaki kölcsönből vagy hitelkeretből kénytelen fedezni a kiadásokat, ami további költségeket okozhat.
Első célként akár egy kisebb, könnyen hozzáférhető tartalék felépítése is hasznos lehet. Később a háztartás jövedelmi biztonságától és kötelezettségeitől függően több hónapnyi alapvető kiadás fedezetére is lehet törekedni.
Nem minden spórolás jelent valódi megtakarítást
Gyakori hiba, hogy valaki kizárólag az alacsonyabb vételárat nézi. Egy olcsóbb, de gyorsan tönkremenő termék hosszabb távon többe kerülhet, mint egy tartósabb változat.
Ugyanez igaz a nagy kiszerelésű élelmiszerekre is. A kedvezőbb egységár csak akkor jelent megtakarítást, ha a terméket valóban felhasználjuk, mielőtt megromlana.
A pénzügyi döntéseknél ezért érdemes a teljes költséget figyelembe venni. A cél nem feltétlenül az, hogy mindenből a legolcsóbbat válasszuk, hanem hogy a kifizetett pénzért megfelelő értéket kapjunk.
Így kezdhetjük el már a következő fizetésnél
A felesleges havi kiadások csökkentéséhez nem szükséges egyik napról a másikra teljesen átalakítani a család életét.
Első lépésként elegendő lehet kiválasztani két vagy három olyan tételt, amelynek csökkentése nem okoz jelentős kényelmetlenséget. A felszabaduló összeget célszerű már a hónap elején elkülöníteni, így kisebb az esélye annak, hogy más vásárlásokra költjük el.
Egy hónappal később érdemes újra átnézni a kiadásokat, és ellenőrizni, hogy a változtatások valóban megtakarítást eredményeztek-e.
A legfontosabb tanulság, hogy a családi költségvetés javításához nem mindig nagy lemondásokra van szükség. Sok esetben az apró, rendszeres és tudatos döntések jelenthetik az első lépést a pénzügyi biztonság felé.